Cómo Gestionan las Aseguradoras los Choques en Carolina del Norte
¿Cómo deben manejar las aseguradoras un reclamo por choque en Carolina del Norte? Revise las respuestas a reclamos, denegaciones, reparaciones y pasos de acuerdo. Llame para una evaluación gratuita.
Publicado el 28 de octubre de 2026· Actualizado 28 de octubre de 2026
¿Lesionado? Reciba lo que vale su caso
Evaluación gratis.
Gratis y confidencial · Se habla español · Lun-Vie 8am-7pm, Sáb 9am-2pm (ET)
¿Tiene preguntas? Hable con un abogado - consulta gratuita.
Llame 1-844-967-3536Reciba lo que Vale su Lesión
Agenda tu consulta, y
Cómo Gestionan las Aseguradoras los Choques en Carolina del Norte
Un reclamo por choque puede incluir un presupuesto de reparación, facturas médicas, una solicitud de vehículo de alquiler y llamadas de más de una aseguradora. Esta guía explica cómo deben gestionar las aseguradoras un reclamo por choque en Carolina del Norte. Utiliza las directrices del Departamento de Seguros de Carolina del Norte y la ley G.S. 58-63-15. Abarca el aviso, la investigación, las denegaciones, los pagos, las decisiones sobre pérdida total y los registros que pueden proteger su posición.
Después de una colisión grave, documentar lo ocurrido desde el principio puede afectar su reclamo. La documentación consiste en registros que respaldan lo sucedido. Vasquez Law Firm ayuda por teléfono a personas lesionadas en cualquier lugar de Carolina del Norte. Se Habla Español.
Respuesta breve
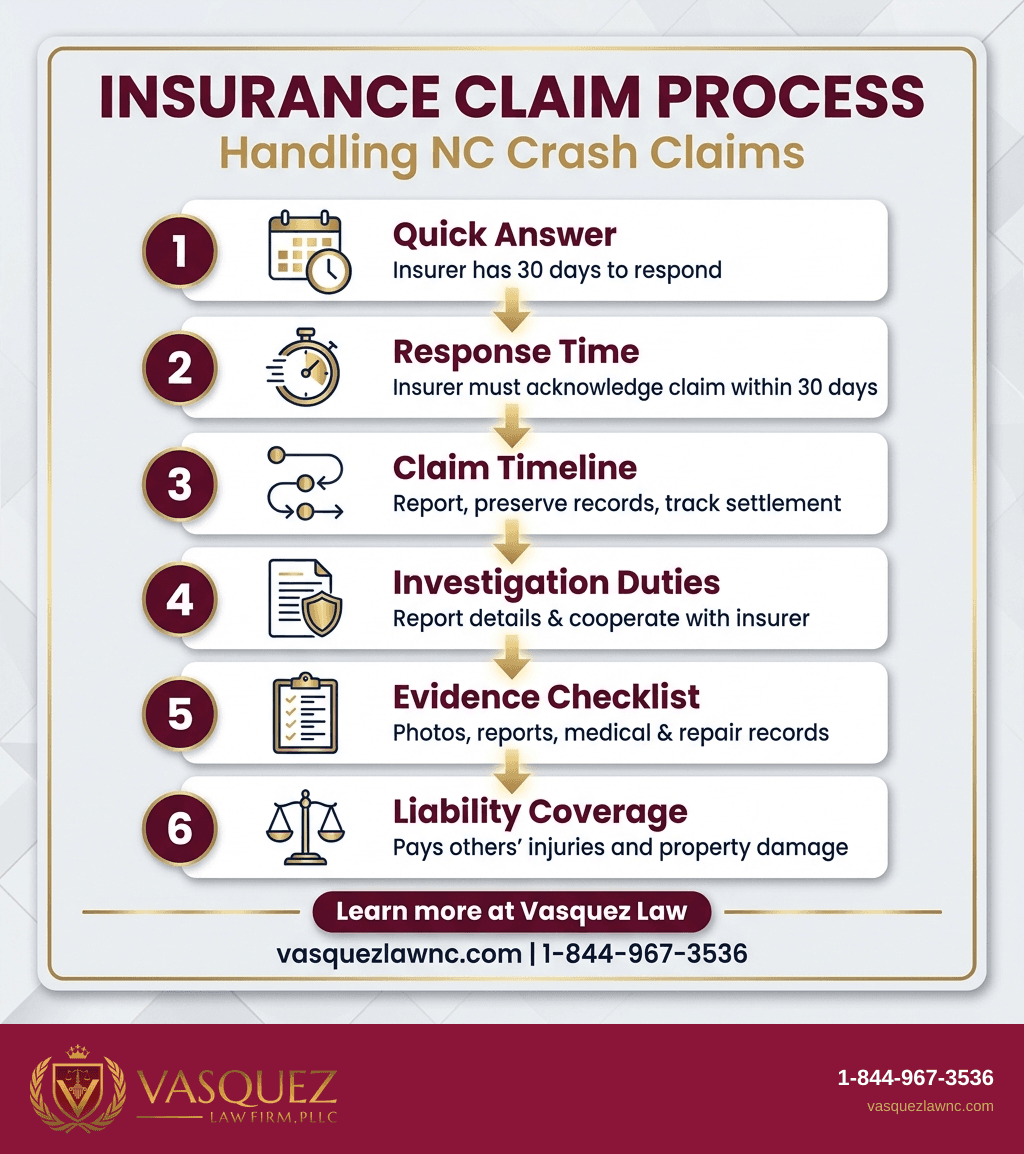
Después de recibir un reclamo, la aseguradora tiene 30 días para acusar recibo. Puede hacer una oferta de acuerdo, denegar el reclamo, pagarlo o informar que su investigación continúa. Los pagos por pérdidas y reclamos resueltos deberían entregarse o enviarse por correo dentro de los 10 días hábiles posteriores al acuerdo. Guarde registros de cada comunicación y documento de la póliza.
- Informe cómo, cuándo y dónde ocurrió la colisión.
- Proporcione los nombres y domicilios de las personas lesionadas y de los testigos.
- Coopere con la investigación y con las solicitudes de documentos.
- Solicite una explicación basada en la póliza para cualquier denegación.
¿Cuánto tiempo puede tardar una aseguradora en responder a un reclamo por choque?
Un reclamo presentado después de una colisión en Carolina del Norte inicia un proceso específico de respuesta. El Departamento de Seguros establece que la aseguradora tiene 30 días desde la recepción del reclamo para acusar recibo. El acuse puede consistir en una oferta, una denegación, un pago o un aviso de que la investigación continúa.
After receiving a claim an insurance company has 30 days to acknowledge the claim.
Traducción: Después de recibir un reclamo, una compañía de seguros tiene 30 días para acusar recibo del reclamo.
La regla de 30 días se refiere al acuse de recibo. No garantiza que cada reclamo quede resuelto por completo dentro de ese plazo. Una vez resuelto un reclamo, los pagos por pérdidas y reclamos deberían enviarse por correo o entregarse dentro de 10 días hábiles. Guarde la fecha en que reportó el choque. Conserve también los números de reclamo, nombres de ajustadores, correos electrónicos, cartas, fotografías y presupuestos.
Conforme a G.S. 58-63-15(11), una aseguradora incurre en prácticas injustas de liquidación de reclamos cuando realiza los actos de la lista con tanta frecuencia que indique una práctica comercial general. La lista incluye «no acusar recibo ni actuar razonablemente con prontitud respecto de las comunicaciones relacionadas con reclamos derivados de pólizas de seguro» y «no intentar de buena fe efectuar liquidaciones rápidas, justas y equitativas de reclamos en los que la responsabilidad se haya vuelto razonablemente clara».
Un cronograma práctico del reclamo
- Reporte la colisión y proporcione los datos básicos solicitados.
- Conserve los registros durante la investigación de la aseguradora.
- Compare cualquier oferta, aviso de pago o denegación con el lenguaje de la póliza.
- Registre la fecha del acuerdo si el reclamo se resuelve.
Para obtener registros del informe del choque, consulte la información sobre informes de choques del DMV de Carolina del Norte. Un informe puede ayudar a conservar los datos básicos de la colisión. No sustituye sus propias fotografías, registros médicos, información de testigos ni documentos de la póliza.
¿Qué debe hacer durante la investigación de un reclamo de seguro?
Un reclamo por choque suele comenzar con un informe breve. Ese informe puede adquirir importancia posteriormente. El Departamento de Seguros indica que la póliza exige que el asegurado notifique a la compañía cómo, cuándo y dónde ocurrió el accidente o la pérdida. El informe debe incluir los nombres y domicilios de las personas lesionadas y de los testigos.
La póliza también exige cooperar con la investigación. Requiere obtener, o autorizar a la aseguradora a obtener, los documentos pertinentes, la información médica y otros registros relevantes. Pertinente significa relacionado con el reclamo. Sea preciso. Una descripción apresurada o incompleta puede dificultar la explicación de correcciones posteriores.
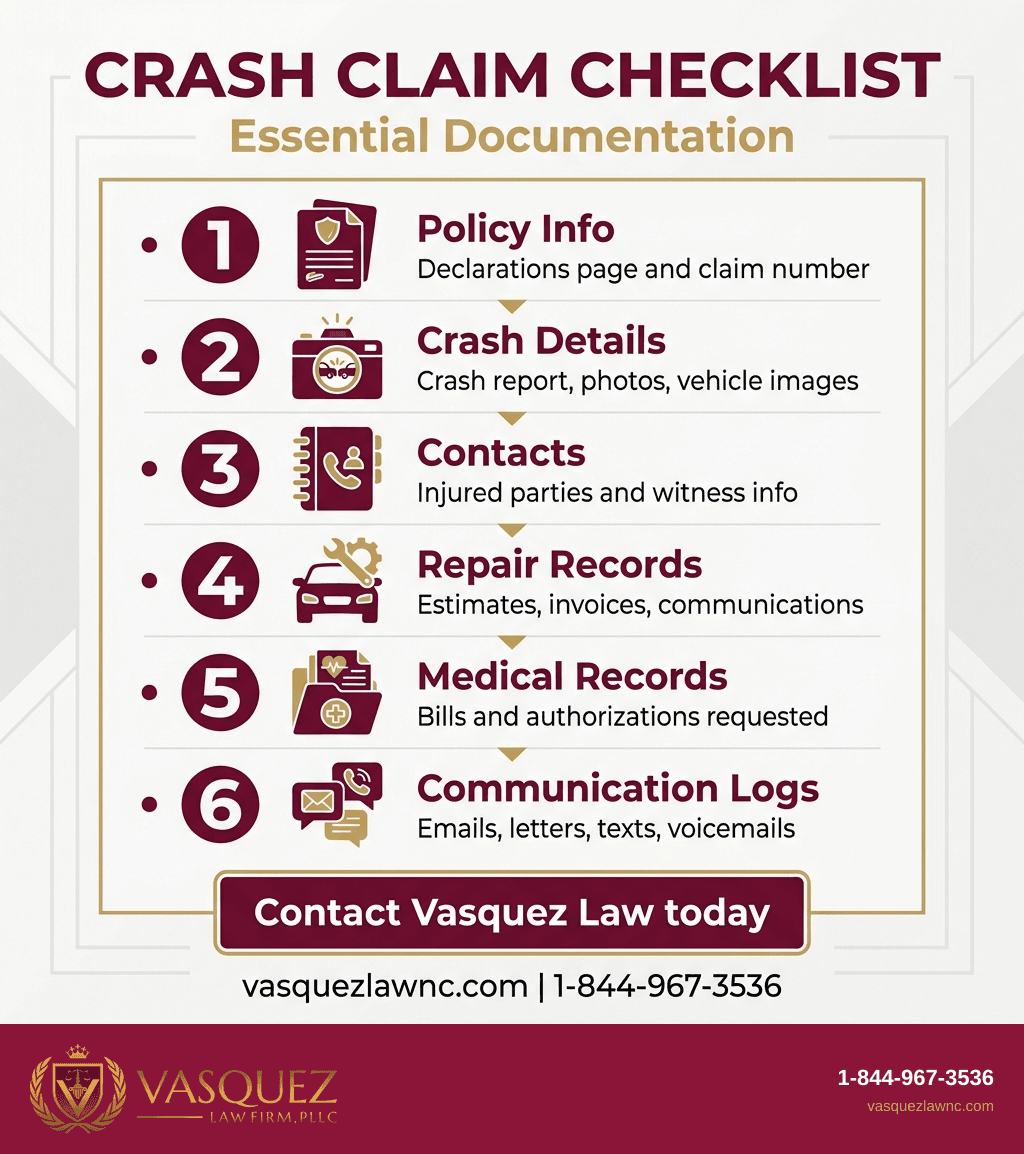
Lista de comprobación de pruebas para un reclamo por choque
- La página de declaraciones de su póliza y el número de reclamo.
- Información del informe del choque, fotografías e imágenes del estado del vehículo.
- Nombres y datos de contacto de testigos y personas lesionadas.
- Presupuestos de reparación, facturas y comunicaciones sobre el valor del vehículo.
- Facturas y registros médicos que le soliciten proporcionar o autorizar.
- Cada correo electrónico, carta, mensaje de texto y mensaje de voz de la aseguradora.
Los casos que manejamos suelen involucrar la falta de un rastro documental, no la ausencia de una lesión. Es posible que las personas tengan fotografías en el teléfono, pero ningún presupuesto guardado. También pueden carecer de una copia de una declaración grabada o de confirmación escrita sobre una conversación relacionada con un vehículo de alquiler o una pérdida total. La representación por lesiones personales en Carolina del Norte puede ayudar a una persona lesionada a organizar las pruebas y evaluar la posición de la aseguradora.
¿Qué paga el seguro de responsabilidad civil después de un accidente automovilístico?
La cobertura únicamente de responsabilidad civil no paga las facturas médicas ni las reparaciones del vehículo del conductor asegurado. El Departamento de Seguros explica que la cobertura de responsabilidad civil paga las lesiones y los daños materiales de otras personas cuando el conductor asegurado resulta legalmente responsable.
Cuando los límites del conductor culpable no cubren todas las facturas médicas, el Departamento identifica la cobertura para conductores con seguro insuficiente. Esta se conoce como cobertura UIM. Puede proteger la diferencia entre la cobertura de responsabilidad civil del otro conductor y los límites de la cobertura UIM. La cobertura de Pagos Médicos también puede ser relevante. Para los daños materiales, la cobertura de colisión puede cubrir la diferencia.
Revise la póliza real antes de suponer que se aplica alguna cobertura. El Departamento también explica que una compañía de seguros no puede cobrar puntos de seguro por un accidente que no fue culpa suya. Las decisiones de suscripción y las coberturas de la póliza dependen de los hechos específicos. Suscripción significa la decisión de la aseguradora sobre el riesgo y los términos de la póliza.
Vehículos de alquiler y opciones de reparación
Por lo general, se permite un vehículo de alquiler mientras se repara el vehículo. Sin embargo, ninguna ley ni norma administrativa exige que una aseguradora lo proporcione. Una ley es una norma aprobada por una legislatura. Un código administrativo es un conjunto de reglas de una agencia. La aseguradora tampoco puede exigirle que utilice un taller de reparación específico.
Si el vehículo es declarado pérdida total, puede conservar el vehículo de salvamento. Si conserva el vehículo de salvamento, la aseguradora deducirá su valor de salvamento del valor real en efectivo. El valor real en efectivo significa el valor del vehículo antes de la pérdida, sujeto a la póliza y a los hechos del reclamo.
Si usted y la aseguradora no están de acuerdo sobre el valor real en efectivo o sobre el monto de la pérdida bajo la cobertura de colisión o integral, la cláusula de tasación de la póliza puede ofrecer un procedimiento. Cada parte selecciona un tasador. Los tasadores seleccionan un árbitro. La póliza describe cómo se manejan los gastos.
¿Cómo debe explicar una aseguradora la denegación o la oferta de un reclamo?
Una carta de denegación no debe dejarle adivinando cuál es la base de cobertura. El Departamento de Seguros indica que la compañía debe proporcionar una explicación razonable para denegar un reclamo. La explicación debe relacionarse con el lenguaje de la póliza o con la ley aplicable.
The insurance company must provide a reasonable explanation of why your claim was denied in relation to the policy language or applicable law.
Traducción: La compañía de seguros debe proporcionar una explicación razonable de por qué se denegó su reclamo en relación con el lenguaje de la póliza o la ley aplicable.
G.S. 58-63-15(11) también incluye, cuando se hace con tanta frecuencia que indique una práctica comercial general, «no proporcionar con prontitud una explicación razonable de la base establecida en la póliza, en relación con los hechos o la ley aplicable, para denegar un reclamo o hacer una oferta de acuerdo transaccional» y «negarse a pagar reclamos sin realizar una investigación razonable basada en toda la información disponible».
Solicite la disposición de la póliza en la que se basó la aseguradora. Conserve la carta completa. Compárela con la página de declaraciones y los endosos. Los endosos son cambios o adiciones a la póliza. No altere los registros ni adivine los hechos. Si un reclamo involucra lesiones físicas, responsabilidad controvertida o una propuesta de acuerdo que no toma en cuenta el daño documentado, considere una revisión de sus derechos tras un accidente automovilístico en Carolina del Norte antes de aceptar una liberación final.
¿Qué errores en un reclamo por choque pueden debilitar su posición?
Un solo documento faltante puede crear disputas evitables. Comience por separar los hechos que observó de las suposiciones. Esto incluye suposiciones sobre la culpa, la cobertura, la atención médica, el valor de la reparación o la póliza del otro conductor.
Evite estos errores comunes
- Esperar para reportar la colisión. Solución: notifique a la aseguradora los hechos solicitados por la póliza.
- Desechar demasiado pronto los bienes dañados. Solución: fotografíelos y consérvelos cuando sea razonable.
- Confiar en una promesa verbal. Solución: solicite confirmación por escrito.
- Ignorar una carta de denegación. Solución: lea la base legal y de la póliza indicada.
- Suponer que la cobertura de responsabilidad civil paga sus propias pérdidas. Solución: revise las disposiciones de colisión, UIM y Pagos Médicos.
- Aceptar como obligatoria una instrucción sobre el taller. Solución: recuerde que la aseguradora no puede exigir un taller específico.
- No incluir a los testigos. Solución: proporcione sus nombres y domicilios con prontitud.
Si recuerda un solo punto: conserve la póliza, la correspondencia, la prueba de pérdida y las pruebas antes de que una disputa sobre el reclamo sea más difícil de reconstruir.
¿Cómo afectan las reglas de seguros de Carolina del Norte a su reclamo por choque?
Estas reglas se aplican a asuntos de seguros de automóviles en Carolina del Norte. El Departamento de Seguros de Carolina del Norte ofrece información para consumidores sobre seguros de automóviles y vehículos. Esta información incluye orientación sobre cancelaciones, cobertura, pérdidas totales, vehículos de alquiler, reparaciones y reclamos.
G.S. 58-63-15 describe métodos injustos de competencia y actos o prácticas injustas o engañosas en materia de seguros. Sus disposiciones sobre liquidación de reclamos se concentran en conductas cometidas con suficiente frecuencia para indicar una práctica comercial general. Ese lenguaje legal es importante. Una disputa específica aún depende del lenguaje de la póliza, las pruebas, el historial de comunicaciones y los hechos de la colisión.
En una colisión fatal, las familias también pueden necesitar comprender los asuntos relacionados con reclamos por muerte injusta en Carolina del Norte. Ese es un análisis legal separado de la gestión inicial del reclamo por parte de la aseguradora.
Si la aseguradora disputa la culpa, la lesión, el valor o el pago, llame a Vasquez Law Firm para una evaluación gratuita de su caso. Se Habla Español.
¿Cuándo debe llamar a un abogado de lesiones personales después de un choque?
Un reclamo puede volverse más difícil cuando se disputan los daños médicos, la culpa, la cobertura o el valor del vehículo. Comunicarse con un abogado no sustituye el reporte del reclamo. Tampoco sustituye la cooperación con una investigación legítima. Puede ayudarle a comprender los documentos antes de firmar una liberación.
- Recibió una denegación o una oferta de acuerdo.
- La aseguradora solicita una declaración grabada o una autorización amplia para obtener registros.
- Hay lesiones importantes o tratamiento médico en curso.
- El otro conductor disputa la responsabilidad.
- La aseguradora declara el vehículo pérdida total y usted disputa su valor.
- El seguro de responsabilidad civil disponible puede no cubrir las pérdidas documentadas.
- Necesita comprender una disposición sobre UIM, Pagos Médicos o colisión.
Acerca de Vasquez Law Firm
Vasquez Law Firm atiende asuntos de inmigración, lesiones personales, compensación laboral, defensa penal y tráfico. En casos de lesiones personales en Carolina del Norte, la firma ayuda a sus clientes por teléfono. También cuenta con personal bilingüe de apoyo. Su compromiso Yo Peleo® refleja un enfoque directo y atento de la representación legal.
William J. Vasquez dirige la firma. La firma se enfoca en una comunicación clara, una revisión cuidadosa de los registros y orientación práctica en cada etapa del caso. Se Habla Español.
Confianza y experiencia del abogado
William J. Vasquez está admitido en el Colegio de Abogados del Estado de Carolina del Norte. Una evaluación gratuita del caso puede ayudar a identificar los registros, términos de la póliza y comunicaciones sobre el reclamo más relevantes para un reclamo por choque en Carolina del Norte.
Preguntas frecuentes
¿Se investigan todos los reclamos de seguro?
Las aseguradoras pueden investigar un reclamo por choque reportado. El Departamento de Seguros explica que los titulares de pólizas deben cooperar con la investigación y proporcionar o autorizar documentos pertinentes, información médica y otros registros relevantes. Mantenga un registro escrito de las solicitudes y respuestas.
¿Debo notificar a mi aseguradora después de un accidente?
Su póliza exige avisar cómo, cuándo y dónde ocurrió el accidente o la pérdida. También solicita los nombres y domicilios de las personas lesionadas y de los testigos. Un aviso rápido y preciso ayuda a crear un registro. Revise su propia póliza y guarde confirmación de que realizó el reporte.
¿Cuánto tiempo tiene la aseguradora para acusar recibo de mi reclamo?
Después de recibir un reclamo, la aseguradora tiene 30 días para acusar recibo. El acuse puede consistir en una oferta, una denegación, un pago o un aviso de que la investigación continúa. Una vez resuelto el reclamo, los pagos por pérdidas y reclamos deberían enviarse por correo o entregarse dentro de 10 días hábiles.
¿Puede la aseguradora exigir un taller de reparación específico?
No. El Departamento de Seguros indica que una compañía de seguros no puede exigirle acudir a un taller de reparación específico. Guarde los presupuestos escritos y las comunicaciones sobre la reparación. Si se disputa el valor del vehículo o el monto de la pérdida bajo la cobertura de colisión o integral, revise si la póliza contiene una cláusula de tasación.
¿Puedo obtener un vehículo de alquiler después de que otro conductor provoque un choque?
Por lo general, las aseguradoras permiten un vehículo de alquiler mientras se repara el automóvil. Sin embargo, el Departamento de Seguros explica que ninguna ley ni norma administrativa exige que una aseguradora ofrezca un vehículo de alquiler. Solicite por escrito la posición sobre la cobertura y conserve las comunicaciones sobre sus necesidades de transporte.
¿Qué ocurre si la aseguradora declara mi vehículo pérdida total?
Puede conservar el vehículo de salvamento. Si lo hace, la aseguradora deduce el valor de salvamento del valor real en efectivo. Cuando se le solicite, la aseguradora debe proporcionar el nombre y domicilio de un comerciante de salvamento dispuesto a comprarlo por el monto deducido. Conserve todos los documentos de valuación.
¿La aseguradora debe explicar por qué denegó mi reclamo?
Sí. El Departamento de Seguros indica que la aseguradora debe proporcionar una explicación razonable vinculada al lenguaje de la póliza o a la ley aplicable. Lea el aviso completo, consérvelo y compárelo con su póliza. Una denegación puede involucrar la cobertura, los hechos u otros asuntos que requieren una revisión cuidadosa.
¿Qué ocurre si la cobertura del otro conductor no es suficiente?
El Departamento identifica la cobertura UIM como posible protección por la diferencia entre la cobertura de responsabilidad civil del otro conductor y sus límites UIM para pérdidas médicas. La cobertura de Pagos Médicos también puede ser relevante. Para los daños materiales, la cobertura de colisión puede cubrir la diferencia. Los términos de la póliza controlan el análisis.
Fuentes y referencias
- Departamento de Seguros de Carolina del Norte, preguntas frecuentes sobre seguros de automóviles
- Departamento de Seguros de Carolina del Norte, seguros de automóviles y vehículos
- DMV de Carolina del Norte, informes de choques
La manera en que las aseguradoras deben gestionar su reclamo por choque en Carolina del Norte puede depender de la póliza, los registros y los hechos de la colisión. Comuníquese con Vasquez Law Firm para una evaluación gratuita de su caso. Se Habla Español.
¿Necesita ayuda legal?
Inmigración en NC y FL. Lesiones personales y compensación laboral en NC. Defensa criminal en algunos condados de NC según el cargo (DWI en 12 condados), y multas de tránsito en 20 condados de NC. Díganos su condado y le decimos exactamente cómo podemos ayudarle.
Siga Leyendo
Revisado por el abogado Vasquez, abogado principal
Reciba lo que Vale su Lesión
Agenda tu consulta, y
William Vásquez
Fundador y CEO, Vasquez Law Firm, PLLC
William Vasquez es el fundador y CEO de Vasquez Law Firm, PLLC, una firma orientada a resultados que se especializa en inmigración, defensa criminal, lesiones personales y compensación laboral. Veterano de la Fuerza Aérea de los Estados Unidos y receptor de la Medalla por Logro Conjunto en el Servicio, William está dedicado a luchar ferozmente por los derechos de sus clientes.
Servicios legales relacionados
¿Necesita ayuda legal? Conozca más sobre conozca nuestra práctica de lesiones personales, o contáctenos para una consulta gratuita.
También puede visitar servicios legales de lesiones personales en NC para más información.